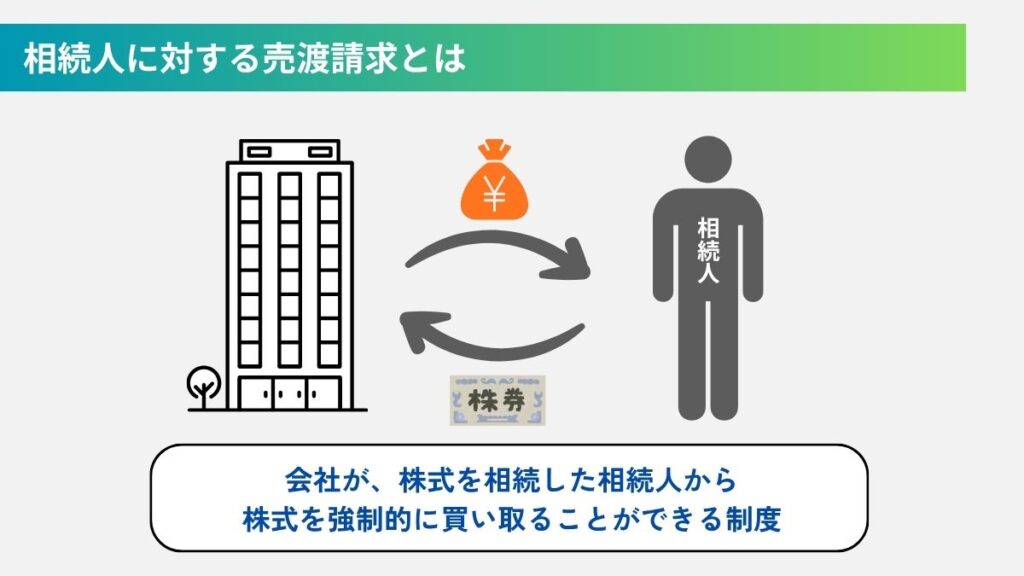
相続人に対する株式売渡請求とは、譲渡制限株式を相続その他の一般承継により取得した者に対し、会社がその株式を会社に売り渡すよう請求できる制度です。会社がこの制度を利用するには、あらかじめ定款の定めが必要です(会社法174条)。
1 制度の趣旨と対象
(1) 譲渡制限株式の一般承継
会社法上の株式の譲渡制限は、原則として「譲渡」による取得に関する会社の承認を要求する制度です。相続、合併その他の一般承継は「譲渡」には当たらないため、譲渡制限株式であっても、相続人や合併承継会社が株式を取得することについて会社の承認は必要ありません(会社法134条4号参照)。
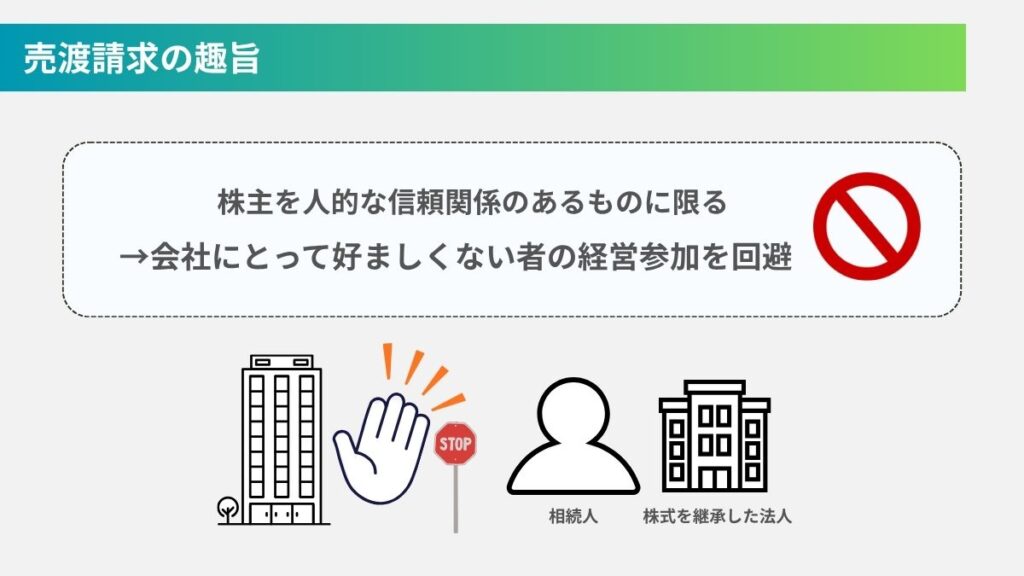
もっとも、一般承継人が会社にとって好ましくない者である場合、その者が株主となることを排除したいというニーズがあります。そこで、会社法174条は、譲渡制限株式について、定款で定めることにより、相続その他の一般承継により株式を取得した者に対する会社の売渡請求を認めています。制度の趣旨は、株主を人的な信頼関係のある者に限るという譲渡制限制度の趣旨を、相続等の一般承継の場合にも及ぼすことにあります。
(2) 「相続人等」の範囲と定款の定め
対象となるのは、相続人に限らず、合併その他の一般承継により譲渡制限株式を取得した者です。したがって、法人株主の合併により株式を承継した法人も対象に含まれます。定款では、一般承継人一般を対象とする定めのほか、特定の者または一定の範疇に属する者に対してのみ売渡請求をする旨を明示することも、定めが明確である限り可能とされています。
2 売渡請求の手続
(1) 株主総会による決定
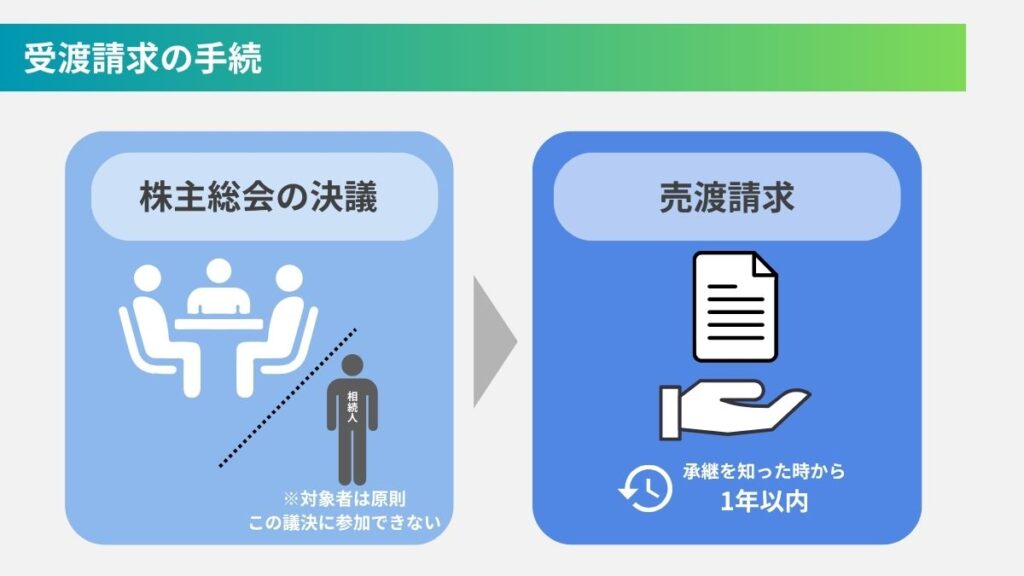
定款の定めがある会社が実際に売渡請求をしようとするときは、その都度、株主総会の決議により、次の事項を定めなければなりません(会社法175条1項)。
- 売渡請求をする株式の数。種類株式発行会社では、株式の種類および種類ごとの数。
- その株式を有する者の氏名または名称。
この決議には株主総会の特別決議が必要です(会社法309条2項3号)。売渡請求の対象となる株式を有する者は、原則として当該株主総会で議決権を行使できません。ただし、その者以外の株主の全部が議決権を行使できない場合は例外です(会社法175条2項)。相続前から保有していた株式に係る議決権も行使できず、請求の可否はそれ以外の株主による議決に委ねられます。
(2) 売渡請求の方法と期間
株主総会で必要事項を定めた後、会社は、対象者に対し、対象株式の売渡しを請求することができます(会社法176条1項)。請求に際しては、対象となる株式の数を明らかにしなければならず、種類株式発行会社では株式の種類および種類ごとの数も明示する必要があります(同条2項)。会社は、売渡請求をいつでも撤回することができます(同条3項)。
売渡請求は、会社が相続その他の一般承継があったことを知った日から1年を経過するとすることができません(会社法176条1項ただし書)。この1年の期間は除斥期間と説明されています。実務上、請求日が価格決定の申立期間の起算点となるため、内容証明郵便など、請求の日付を証明できる書面で行うことが望ましいです。
(3) 準共有状態にある株式
相続により株式が準共有状態にある場合について、東京高等裁判所は、会社法174条に基づく定款規定を有する会社は、準共有者の一部の者のみに対して売渡請求をすることができると判示しました。持分割合が確定していない段階でも、被請求者の準共有持分割合を特定せず、準共有株式全部についてのその者の準共有持分を対象とする旨の決議をすることが許されるとされています(東京高判平成24年11月28日共和証券株主総会決議取消請求事件、東京地判平成24年9月10日共和証券株主総会決議取消請求事件)。
3 売買価格の決定
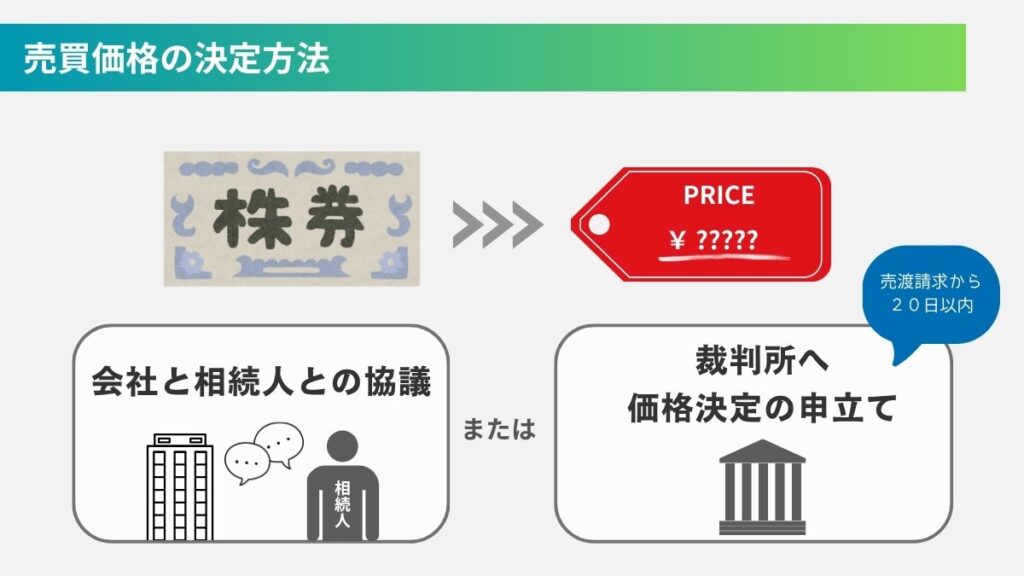
(1) 協議と裁判所への申立て
売買価格は、原則として会社と相続人等との協議によって定めます(会社法177条1項)。協議を行わずに、裁判所へ価格決定の申立てをすることも可能です。
会社または相続人等は、売渡請求の日から20日以内に、裁判所に対して売買価格の決定を申し立てることができます(同条2項)。
裁判所は、売渡請求の時における会社の資産状態その他一切の事情を考慮して価格を決定します(会社法177条3項)。申立てがされた場合には、裁判所が定めた額が売買価格となります(同条4項)。会社と相続人等の協議が20日以内に調わず、かつ、その期間内に価格決定の申立てもされなければ、売渡請求は効力を失います(同条5項)。
(2) 価格評価に関する説明
非公開会社の株式価格については、会社法177条の「会社の資産状態その他一切の事情」を考慮するとの定めを踏まえ、裁判所が個別事情を考慮して決定することになります。譲渡等承認請求に伴う買取価格決定と同様に判断されると解されますが、相続人等に対する売渡請求は会社の一方的な請求により株主の地位を失わせるため、スクイーズアウトに類似する側面があり、少数株主評価、マイノリティ・ディスカウント、非流動性ディスカウントを当然に同じように扱ってよいかについては強い疑問が示されています。
(3) 株式の移転時期と株主名簿
売渡請求の対象となった株式の移転時期については、別途合意があればその合意による時期、合意がなければ、特段の事情がない限り、売買代金が支払われた時とするのが当事者間の合理的な意思解釈であるといえます。会社が株式を取得した場合には、株主名簿記載事項を株主名簿に記載または記録しなければなりません(会社法132条1項2号)。
4 財源規制
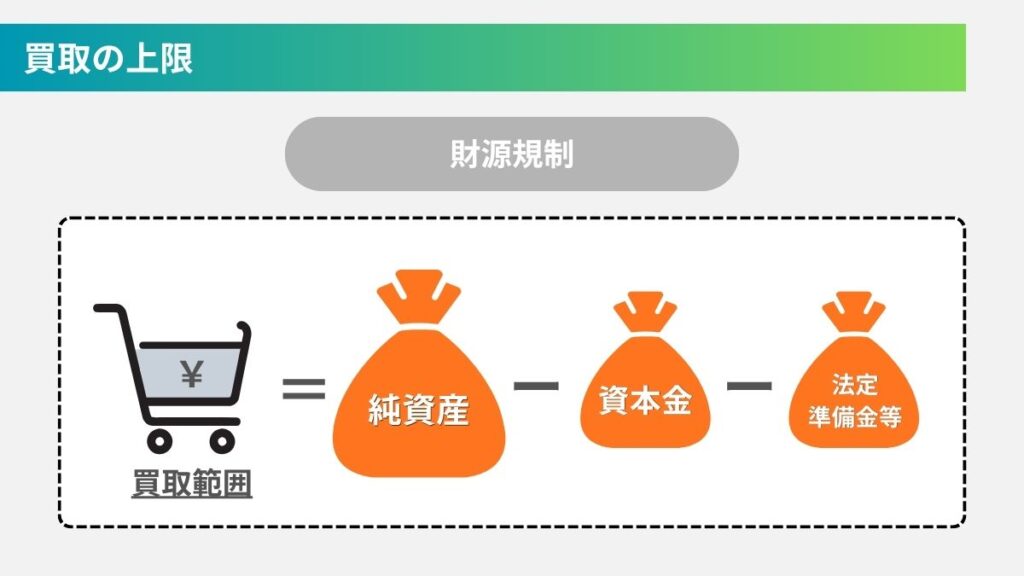
相続人等に対する売渡請求による自己株式の取得には、会社法461条1項5号の財源規制が適用されます。したがって、会社は、純資産から資本金、法定準備金等を控除した分配可能額の範囲内でのみ、対象株式を買い取ることができます。
【執筆:長野国助法律事務所 弁護士 横澤康平】